

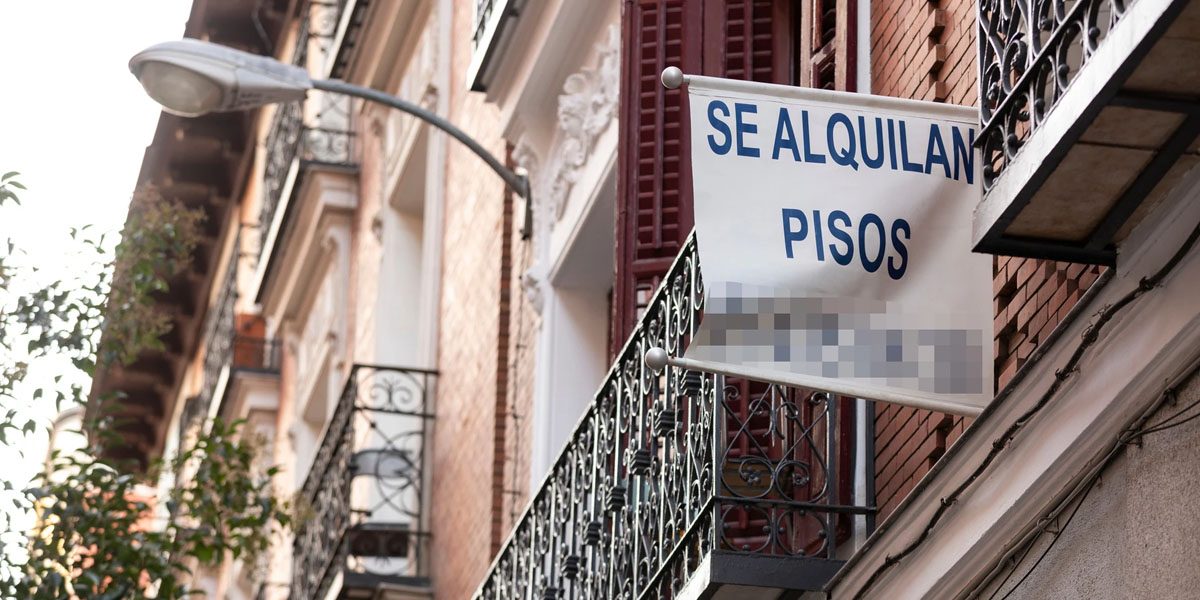
El mercat del lloguer a Espanya està experimentant una gran transformació. Durant l’últim any, el nombre de persones interessades en cada anunci de propietat ha augmentat un 20 %, fins a arribar a una mitjana de 35 sol·licituds per propietat. Aquesta pressió creixent reflecteix un desequilibri preocupant entre l’oferta i la demanda, que afecta tant els qui busquen lloguer com els propietaris. En aquest article, analitzem les causes, les conseqüències i les possibles solucions a l’augment de la competència en el mercat de lloguer espanyol.
Per què augmenta la competència en el mercat de lloguer?
El creixement de la demanda de lloguer, juntament amb l’oferta limitada, ha alimentat la competència entre els llogaters. Però, què provoca aquest fenomen?
Manca d'oferta davant d'una demanda creixent
Un dels factors clau és la manca de pisos disponibles per llogar. Molts propietaris opten per posar els seus immobles a la venda o per utilitzar-los per a lloguers turístics, la qual cosa redueix dràsticament el parc d’habitatges de lloguer residencial.Factors econòmics que afecten l’accés a l’habitatge
- En ciutats com Madrid, Barcelona i València, la conversió de pisos en allotjaments turístics ha reduït la disponibilitat als barris centrals.
- A més, l’augment de la immigració, la mobilitat laboral i el fet que els joves marxen de casa més tard generen una major demanda.
Factors econòmics que impacten l’accés a l’habitatge
- Pujada dels tipus d’interès: amb hipoteques més cares, moltes persones opten pel lloguer, fet que incrementa la pressió sobre aquest mercat.
- Estancament dels salaris: mentre els ingressos amb prou feines pugen, els preus del lloguer s’encareixen, dificultant l’accés i augmentant la competència.
Consqüències de l'alta demanda de lloguer
Aquesta situació té implicacions importants per als llogaters, els propietaris i l’economia urbana en general.
Augment dels preus i pressió sobre els llogaters
Preval la llei de l’oferta i la demanda: com més gent busca habitatge, més poder de negociació tenen els propietaris.
- En zones d’alta demanda, els preus de lloguer han pujat fins a un 10 % interanual.
- Molts llogaters es veuen obligats a acceptar condicions més estrictes o a renunciar a opcions adequades.
Major selectivitat per part dels propietaris
Davant de tantes sol·licituds, els propietaris són cada cop més exigents:
- Preferien llogaters amb contractes indefinits, avals bancaris i un bon historial financer.
- Això deixa fora del mercat els col·lectius més vulnerables: els joves, els estudiants, els autònoms o les famílies monoparentals.
Com trobar una llar en un mercat competitiu?
Tot i que la situació és complexa, hi ha maneres d’augmentar les possibilitats d’aconseguir un habitatge de lloguer.
Consells per a llogaters
- Tingueu a punt la documentació: tingueu a mà els rebuts de salari, el contracte de treball, les referències, etc.
- Configura alertes en llocs web com Idealista o Fotocasa per ser el primer a contactar amb els propietaris.
- Personalitza el teu missatge al propietari, demostrant responsabilitat i estabilitat.
Alternatives d'habitatge a tenir en compte
Explora barris emergents o ben comunicats que encara ofereixen preus competitius. Aquestes zones, sovint situades a les afores de les grans ciutats o en àrees en procés de regeneració urbana, ofereixen una alternativa excel·lent per a aquells que busquen llogar amb un pressupost més ajustat.
A més, molts d’aquests barris estan millorant la seva infraestructura, els seus serveis i les seves connexions de transport, la qual cosa els converteix en opcions cada cop més atractives tant per a joves professionals com per a famílies.
Què poden fer els sectors públic i privat?
Resoldre el problema de la competència en el mercat del lloguer a Espanya requereix un esforç conjunt.
Propostes del govern
- Promoció de l’habitatge públic i l’habitatge social, especialment en zones d’alta demanda.
- Regular els preus dels lloguers, com s’està implementant a Catalunya, per protegir els llogaters.
Iniciatives del sector immobiliari
- Promoure el model de construcció per al lloguer, en què els promotors construeixen habitatges específicament per llogar.
- Incentius fiscals per als propietaris que lloguen a preus moderats o ofereixen contractes de llarga durada.
L’augment de la competència en el mercat de lloguer reflecteix un desequilibri estructural que s’ha d’abordar amb urgència. Mentrestant, els llogaters s’han d’adaptar a un entorn més competitiu, estar informats i preparar-se adequadament per destacar de la resta.
Si voleu estar al dia del mercat immobiliari, subscriviu-vos al nostre butlletí per rebre més notícies i consells.