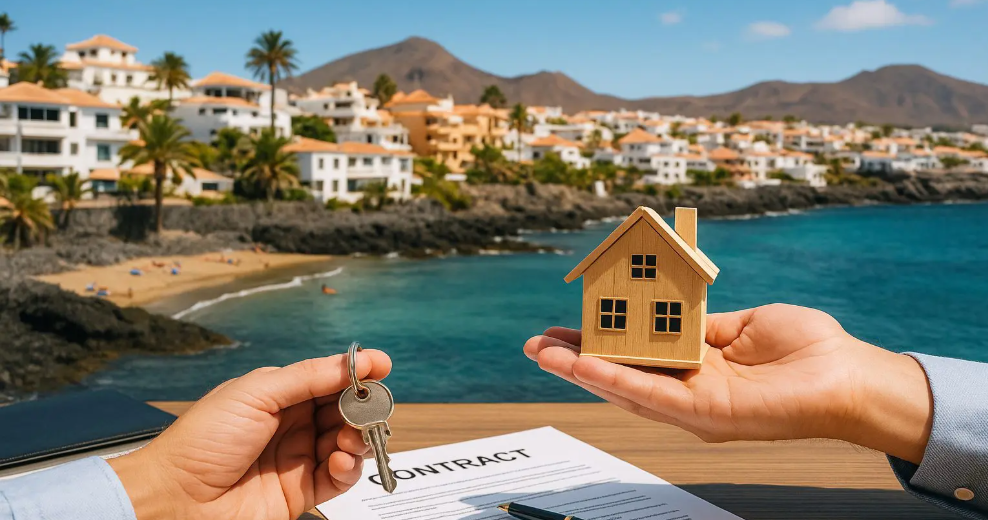


Comprar una vivienda en España sin residir aquí es totalmente posible, pero conviene preparar bien la operación. La hipoteca para no residentes en España puede ayudarte a financiar la compra de una casa, un piso o una segunda residencia, aunque normalmente exige más planificación que una hipoteca convencional.
En Grup Living, como inmobiliaria en Sitges desde 2007, acompañamos a muchos compradores internacionales que empiezan la búsqueda desde su país. Y casi siempre la duda es la misma: “¿puedo conseguir financiación en España aunque no viva allí?”.
La respuesta es sí, pero con matices. El banco analizará tu perfil, tus ingresos, tu residencia fiscal, tus deudas, la vivienda que quieres comprar y la documentación disponible. Por eso, antes de enamorarte de una propiedad, conviene saber cuánto puedes financiar y qué ahorro inicial necesitas.
¿Qué es una hipoteca para no residentes en España?
Una hipoteca para no residentes es un préstamo hipotecario pensado para personas que no tienen su residencia fiscal en España y quieren financiar la compra de una vivienda aquí. Banco Sabadell explica que, desde un punto de vista legal, se suele considerar no residente a quien no pasa al menos 183 días viviendo en territorio español.
En la práctica, puede solicitarla tanto una persona extranjera como una persona española que vive fuera de España y quiere comprar una propiedad en el país.
La hipoteca puede ser fija, variable o mixta, igual que una hipoteca habitual, pero las condiciones suelen analizarse con más detalle porque el comprador no reside fiscalmente en España. También es frecuente que el banco pida más documentación para estudiar solvencia, ingresos y estabilidad económica.
¿Puede un no residente comprar vivienda con hipoteca en España?
Sí. De hecho, varios bancos españoles tienen productos específicos para compradores no residentes. Santander, por ejemplo, presenta su hipoteca para no residentes como una opción para comprar una segunda residencia en España aunque el comprador viva en el extranjero, con simulador y gestor durante el proceso.
El punto importante es no confundir “poder pedir hipoteca” con “tener la operación asegurada”. El banco estudiará tu caso y la vivienda que quieres comprar. Por eso, si estás mirando casas y pisos en venta, lo ideal es hacer números antes de firmar una reserva o un contrato de arras.
En zonas con alta demanda internacional, como Sitges, llegar preparado puede marcar la diferencia. Puedes consultar propiedades para comprar casa en Sitges, pero antes de avanzar conviene tener una idea realista de financiación, gastos y plazos.
Requisitos habituales para pedir una hipoteca siendo no residente
Cada banco tiene sus propios criterios, pero suelen revisar puntos parecidos como la existencia de ingresos estables y una situación laboral sólida, el nivel de endeudamiento y la edad del comprador. También analizan el país de residencia fiscal, el historial crediticio, la identificación mediante pasaporte o NIE, el certificado de residencia fiscal, la apertura de una cuenta bancaria en España y toda la documentación relativa a la vivienda.
Banco Sabadell señala que el banco valora estabilidad laboral, pocas deudas, edad, identificación con NIE o pasaporte, certificado de residencia fiscal, historial crediticio y conveniencia de abrir una cuenta bancaria en España para facilitar la compraventa y el pago de cuotas.
Nuestro consejo es sencillo: prepara la documentación cuanto antes. Si compras desde fuera de España, cada documento, traducción, firma o plazo cuenta.
Cuánto suelen financiar los bancos a no residentes
Una de las grandes diferencias está en el porcentaje de financiación. En una hipoteca convencional, el banco puede llegar a financiar hasta el 80% del valor de tasación o compraventa, tomando normalmente el menor de los dos. En hipotecas para no residentes, ese límite suele ser menor, por lo que el comprador necesita más ahorro previo. Además, Banco Sabadell indica que hay que sumar los gastos asociados a la compraventa, que suelen rondar un 15% adicional.
Esto significa que no basta con calcular la entrada, ya que una compra real conlleva diversos costes adicionales que deben preverse con antelación. Entre ellos se encuentran los impuestos de compraventa, los honorarios de notaría, registro y gestoría, así como el coste de la tasación obligatoria. También conviene considerar posibles seguros vinculados, gastos bancarios de apertura y el presupuesto necesario para la mudanza o la puesta a punto de la vivienda.
Antes de avanzar, puedes usar nuestro simulador de hipoteca para hacer una primera estimación. Después, lo recomendable es validar los números con el banco.
Cuándo pedir la hipoteca si vas a comprar desde el extranjero
Lo ideal es empezar el estudio hipotecario antes de firmar arras. El error no es enamorarse de una vivienda; el error es comprometerse sin saber si la financiación encaja.
En operaciones con compradores no residentes, recomendamos realizar un análisis integral previo que incluya la definición del presupuesto máximo, el ahorro disponible y el porcentaje probable de financiación. Asimismo, es fundamental recopilar toda la documentación necesaria y conocer los tiempos de aprobación bancaria para coordinar adecuadamente la fecha prevista de las arras y el plazo final de firma ante notario.
CaixaBank ya señalaba en su lanzamiento de servicios digitales para no residentes que algunos compradores internacionales pueden solicitar hipoteca desde su país de origen y recibir una respuesta de viabilidad en 48 horas mediante canales digitales, lo que muestra hasta qué punto la gestión remota se ha vuelto relevante en este tipo de operaciones.
Aun así, la compra real necesita coordinación: banco, inmobiliaria, notaría, tasación, documentación y calendario.
Errores frecuentes al pedir hipoteca para no residentes
No calcular bien el ahorro inicial
Muchos compradores calculan solo el precio de la vivienda y la parte que no financia el banco. Pero en una compra real hay impuestos y gastos adicionales.
Firmar arras sin financiación clara
El contrato de arras puede implicar compromisos económicos importantes. Antes de firmarlo, conviene saber si la hipoteca es viable.
Dejar el NIE para el final
Aunque el banco pueda iniciar el estudio con pasaporte en algunos casos, el NIE suele ser necesario para completar muchos trámites de la compra.
Elegir vivienda sin pensar en tasación
El banco no solo mira el precio pactado. También tendrá en cuenta la tasación de la vivienda.
Comprar sin acompañamiento local
Desde fuera, es más difícil valorar zona, demanda, estado real del inmueble y tiempos de mercado. Ahí una inmobiliaria local marca la diferencia.
Comprar vivienda en Sitges siendo no residente
Sitges es una zona muy atractiva para compradores internacionales: buena conexión con Barcelona, costa, calidad de vida, demanda residencial y potencial de inversión. Si todavía estás valorando la zona, nuestra Guía de Sitges puede ayudarte a entender mejor el entorno.
En Grup Living no sustituimos al banco ni al asesor financiero. Nuestro papel es ayudarte a comprar con orden: encontrar la vivienda adecuada, valorar si encaja con tu presupuesto, coordinar visitas, negociar, preparar tiempos de arras y acompañarte hasta la firma.
También podemos ayudarte si tu objetivo es comprar para alquilar. En ese caso, conviene analizar el mercado de casas y pisos en alquiler para entender demanda, precios y rentabilidad potencial.
Preguntas frecuentes sobre hipoteca no residentes España
¿Puede un no residente pedir hipoteca en España?
Sí. Muchos bancos estudian hipotecas para no residentes, aunque las condiciones dependen del perfil del comprador, sus ingresos, país de residencia, documentación y vivienda.
¿Cuánto financia una hipoteca para no residentes?
Depende del banco y del caso, pero suele financiar menos que una hipoteca convencional. Por eso necesitas más ahorro inicial.
¿Necesito NIE para pedir la hipoteca?
Puede que el estudio inicial avance con pasaporte, pero el NIE suele ser necesario para completar trámites importantes de la compraventa.
¿Puedo comprar vivienda en España desde mi país?
Sí, aunque requiere planificación. Hoy existen procesos digitales, pero la operación debe coordinar banco, documentación, inmobiliaria, tasación, arras y notaría.
¿Quieres comprar vivienda en España siendo no residente?
Si estás buscando una casa en Sitges o alrededores y necesitas coordinar financiación, documentación y compra desde fuera de España, en Grup Living podemos ayudarte.
Te acompañamos desde la búsqueda hasta la firma para que tomes decisiones con claridad, sin prisas y sin sorpresas. Empieza revisando nuestras propiedades o habla con nuestro equipo desde la página de comprar vivienda con asesoramiento experto.