

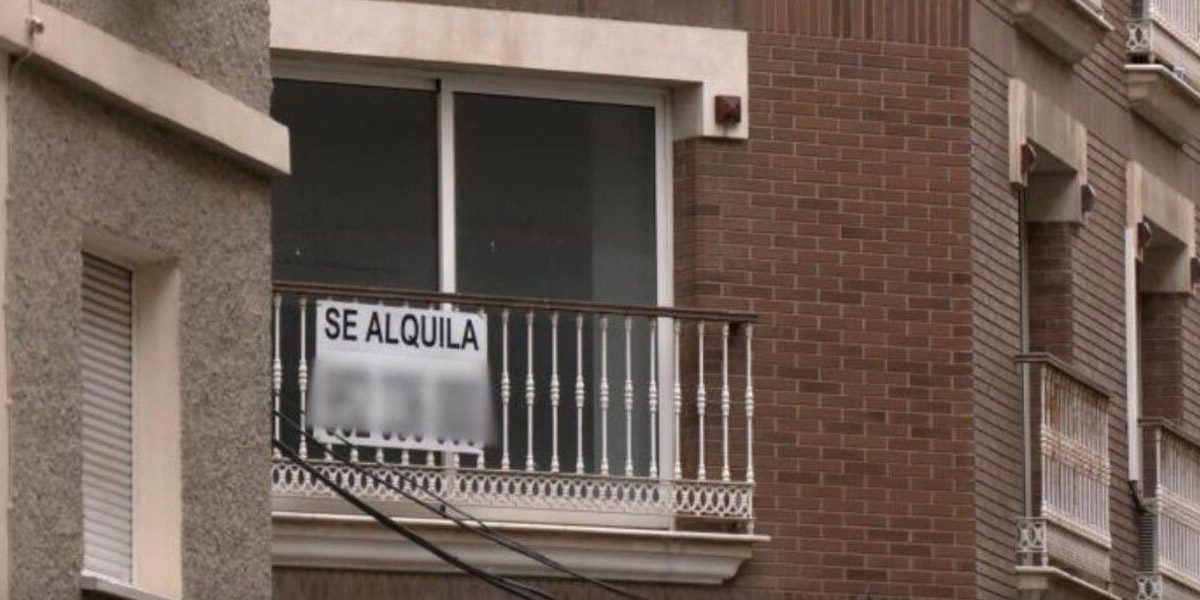
El 2024, l’accés a un habitatge de lloguer ha esdevingut un desafiament creixent per als espanyols. Un estudi recent d’InfoJobs i Fotocasa revela que els ciutadans destinen, de mitjana, el 47% del salari brut al pagament del lloguer, un percentatge molt per sobre del 30% recomanat pels experts en economia domèstica. Aquest fenomen no només reflecteix la desconnexió entre salaris i preus d’habitatge, sinó que també posa de manifest una crisi d’asequibilitat creixent que afecta especialment els joves i les llars amb rendes mitjanes i baixes.
L'increment del lloguer supera el dels salaris
La bretxa entre preus i sous
El 2024, el preu mitjà del lloguer a Espanya va assolir els 13,29 €/m², fet que es tradueix en 1.063 € al mes per un habitatge de 80 m².
Mentrestant, el salari mitjà brut anual amb prou feines va pujar un 3,1%, davant un increment del 14% en el cost del lloguer.
Aquest desajust ha provocat que cada cop més famílies dediquin gairebé la meitat dels seus ingressos únicament a pagar el lloguer.
Per què puja tant el lloguer?
- Alta demanda a zones urbanes i costaneres.
- Manca d’oferta d’habitatge assequible.
- Impacte de la inflació i l’encariment d’hipoteques.
- Inversió en habitatges com a actius financers.
Regions més afectades per l'augment del lloguer
Comunitats amb més esforç econòmic
Algunes comunitats autònomes es troben en una situació crítica:
Madrid: el lloguer mitjà supera el 60% del salari brut.
Catalunya: a ciutats com Barcelona l’esforç supera el 65%.
Balears: els residents destinen més del 63% dels ingressos al lloguer.
Aquestes regions concentren gran part del turisme, l’activitat econòmica i la feina, cosa que pressiona encara més els preus de l’habitatge.
Impacte en joves i vulnerabilitat habitacional
Joves sense accés a habitatge independent
A ciutats com València, el lloguer d’un minipis representa el 108% del sou mitjà juvenil.
A Barcelona, Madrid i Palma, calen gairebé tots els ingressos d’un jove per cobrir el cost del lloguer d’un habitatge de 40-50 m².
Aquesta situació retarda l’emancipació, en redueix la natalitat i genera un cercle viciós de dependència familiar i precarietat.
Perspectives i possibles solucions
Què es fa i què es proposa?
Diversos experts i organismes proposen mesures per contenir aquesta crisi habitacional:
- Control del preu del lloguer a zones tensionades.
- Inversió en habitatge públic i social que ampliï l’oferta assequible.
- Incentius fiscals per a propietaris que lloguen a preus raonables.
- Regulació del lloguer turístic per equilibrar loferta residencial.
Què podem esperar?
Tot i que algunes comunitats autònomes prenen mesures, l’impacte serà progressiu. Els experts coincideixen que cal una estratègia a llarg termini i coordinada entre govern central, comunitats i ajuntaments.
L’augment desproporcionat del lloguer davant del salari genera una nova forma de desigualtat econòmica a Espanya. Si no s’aborden amb urgència les causes estructurals del problema, l’accés a l’habitatge continuarà essent una fita inassolible per a molts ciutadans.
Si t’ha resultat útil aquesta informació, subscriu-te a la nostra newsletter per rebre més notícies i consells sobre el sector immobiliari.